
Предложение стейблкоинов за 30 дней сократилось на $14,2 млрд: что это значит для биткоина

 Оценить в Google


Предложение стейблкоинов заметно отступило от пика 2026 года. Это важно, поскольку трейдеры часто рассматривают стейблкоины как доступные рынку наличные. По данным DefiLlama на 12 ноября 2026 года, совокупная капитализация стейблкоинов составляла $286,895 млрд против годового максимума около $322,4 млрд, достигнутого 17 мая. На этом фоне неудивительно, что новые сообщения о сокращении предложения на $14,2 млрд за 30 дней привлекли внимание рынка. Главный вопрос не в том, способно ли предложение стейблкоинов само по себе двигать биткоин, а в том, как оно взаимодействует с биржевой ликвидностью, потоками в ETF, спросом в DeFi и позиционированием трейдеров.
Главное
- Предложение стейблкоинов по-прежнему находится на исторически высоких уровнях, однако после пика 2026 года оно явно снизилось.
- Сокращение предложения может указывать на уменьшение покупательной силы в блокчейне, но не доказывает, что биткоин обязательно должен упасть.
- USDT и USDC по-прежнему доминируют на рынке: согласно нескольким оценкам за 2026 год, на них приходится более 80% общего предложения.
- Условия ликвидности биткоина зависят также от балансов на биржах, потоков в ETF и уровней себестоимости приобретения монет держателями.
- Наиболее обоснованный вывод — осторожно относиться к упрощённым трактовкам: корреляция наблюдается, но причинно-следственная связь не установлена.
Что показывают данные: $14,2 млрд за 30 дней с указанием источника и даты
Прежде всего необходимо уточнить методологию. Заявленное в заголовке сокращение на $14,2 млрд за 30 дней следует рассматривать как показатель за скользящий период, а не как характеристику всего рыночного тренда 2026 года. Проще говоря, суммарное отслеживаемое предложение стейблкоинов за последние 30 дней уменьшилось на эту величину относительно начала того же периода. Хотя в заголовке эта цифра представлена как непосредственный катализатор, более широкий массив подтверждённых данных из приведённых источников указывает на ту же динамику: после майского пика предложение стейблкоинов ослабевает.
12 ноября 2026 года DefiLlama оценивала совокупную капитализацию стейблкоинов в $286,895 млрд, а её изменение за 30 дней — в -4,83%. На той же панели USDT оценивался в $175,637 млрд, USDC — в $69,886 млрд, а доминирование USDT составляло 61,22%. Ранее в этом году данные DefiLlama, приведённые Reap, показывали предложение стейблкоинов на уровне $308,0 млрд на 13 августа — на 4,5% ниже пика в $322,4 млрд от 17 мая. Аналитики Crystal Foresight также установили, что к 14 июля рынок за 90 дней сократился примерно с $318 млрд до $306,5 млрд: это было реальным сжатием, а не простой перегруппировкой активов между блокчейнами.
Таким образом, точную цифру в $14,2 млрд следует подтвердить по исходному набору данных, прежде чем принимать на её основе торговые решения, поскольку это краткосрочный снимок. Однако более общий тренд сомнений не вызывает. Предложение стейблкоинов не рухнуло, но сменило рост на сокращение, а затем вышло на более слабое и волатильное плато.
Почему предложение стейблкоинов считают индикатором ликвидности
Предложение стейблкоинов нередко называют криптовалютным «сухим порохом»: это доллары или требования, близкие по стоимости к доллару, которые можно быстро направить в биткоин, альткоины, пулы DeFi либо в обеспечение по деривативам. Рост предложения трейдеры обычно интерпретируют как приток капитала в криптоэкосистему. Его сокращение, напротив, может означать погашение токенов, возврат средств в банковские доллары или как минимум снижение активности в блокчейне.
Такой подход полезен, но требует контекста. Стейблкоины используются по-разному. Анализ Crystal Foresight за 2026 год показал, что USDC и USDS в значительной степени задействованы в потоках залога на рынках кредитования, USDe теснее связан со стратегиями доходности, а USDT чаще применяется для платежей и торговых переводов. Поэтому сокращение предложения стейблкоинов не всегда означает, что инвесторы стали негативно смотреть на биткоин. Оно также может отражать снижение доходностей DeFi, сокращение спроса на заёмные средства, регуляторные изменения или переток капитала между продуктами.
Высокая концентрация рынка делает этот сигнал ещё более чувствительным. По данным Allium, в августе 2026 года предложение стейблкоинов достигало $303 млрд, при этом на Tether и Circle приходилось 85% рынка. В августовском снимке Reap совокупная доля USDT и USDC оценивалась примерно в 82%. Когда рынок контролируют всего два эмитента, изменения в выпуске, погашении или регуляторном доступе их токенов способны очень быстро отразиться на условиях ликвидности.
Есть и макроэкономический аспект. По оценке Allium, предложение стейблкоинов объёмом примерно $295 млрд сформировало около $170 млрд действительно нового спроса на казначейские облигации США. Другие отраслевые оценки за 2026 год определяли совокупный спрос на гособлигации, связанный со стейблкоинами, в $200–220 млрд. Это показывает, что предложение стейблкоинов перестало быть исключительно криптовалютным показателем. Теперь оно гораздо теснее, чем в предыдущих циклах, связывает криптоликвидность, управление резервами эмитентов и регулирование.
Цена --
Роль биржевой ликвидности, оттоков из ETF и себестоимости BTC
Предложение стейблкоинов — лишь один из индикаторов ликвидности. Биткоин торгуется в более широкой рыночной структуре, где ряд других факторов может как усилить, так и компенсировать влияние сокращающихся балансов стейблкоинов.
Биржевая ликвидность
Allium сообщала, что в 2026 году на биржах хранилось $89 млрд в стейблкоинах против $26 млрд в протоколах DeFi. Это соотношение важно, поскольку стейблкоины на биржах находятся ближе к операциям на спотовом и деривативном рынках. Если предложение стейблкоинов сокращается одновременно с биржевыми балансами, трейдеры могут расценить это как признак менее глубокого стакана заявок и ослабления немедленной покупательской поддержки. И наоборот, если общий объём предложения падает, но балансы на биржах остаются стабильными, удар по доступной для торгов ликвидности может оказаться слабее, чем предполагает заголовок.
Оттоки из ETF
Заголовок ставит вопрос о последствиях для биткоина, и ответ на него невозможен без учёта потоков в ETF. Оттоки из спотовых ETF сокращают прямой институциональный спрос на BTC, даже если ликвидность в блокчейне остаётся устойчивой. На практике сокращение предложения стейблкоинов и оттоки из ETF могут указывать в одном направлении, поскольку оба фактора ужесточают рыночную ликвидность, но действуют через разные каналы. Первый отражает активность внутри криптонативных пулов капитала, второй — аппетит инвесторов к регулируемым инвестиционным продуктам. Приравнивать их друг к другу означает делать неверные выводы.
Себестоимость приобретения BTC
Себестоимость приобретения — ещё один фактор, который новички часто упускают из виду. Если биткоин торгуется около ключевых зон себестоимости у держателей, рынок становится более чувствительным даже к небольшим изменениям ликвидности. Трейдеры с низкой уверенностью могут продавать, фиксируя прибыль или ограничивая убытки, тогда как более убеждённые участники способны покупать на уровнях, которые считают привлекательными. Предложение стейблкоинов влияет на объём средств, доступных для таких заявок, но именно себестоимость помогает понять, где реакция рынка может стать острее.
Проще говоря, предложение стейблкоинов показывает, какой объём средств доступен рынку. Биржевая ликвидность указывает, где эти средства находятся. Потоки в ETF говорят о притоке или оттоке внешнего капитала. А себестоимость BTC помогает оценить, как рынок может отреагировать при усилении давления.
Корреляция и причинность: какие выводы возможны, а какие нет
Именно здесь многие заголовки чрезмерно упрощают картину. Сокращение предложения стейблкоинов связано с более жёсткими условиями криптоликвидности и ослаблением склонности к риску, но это не доказывает, что оно напрямую вызывает падение цены биткоина. Причинно-следственная цепочка гораздо сложнее.
Например, Crystal Foresight установила, что значительная часть снижения предложения в середине 2026 года была сосредоточена в нескольких активах и объяснялась конкретными факторами: USDC сокращался вслед за охлаждением спроса на залог в DeFi, USDe и USDS — после изменений доходности, а изменения USDT были сравнительно небольшими и отчасти обусловливались регуляторными решениями. Иными словами, рынок не пережил единый и чистый системный отток долларов. Вместо этого одновременно происходило несколько разных корректировок.
Для биткоина это принципиально. Если предложение стейблкоинов снижается из-за сворачивания кредитного плеча в DeFi, сигнал для BTC может быть более негативным, чем в случае, когда один из эмитентов теряет региональный канал распространения или продукт доходности становится менее привлекательным. За одной и той же цифрой в заголовке могут скрываться совершенно разные рыночные механизмы.
Есть и ещё одна причина сохранять осторожность: по историческим меркам совокупное предложение стейблкоинов в 2026 году всё ещё высоко. Даже после недавнего отката рынок остаётся близок к $287 млрд. Это значительно ниже майского пика, но не означает исчезновения ликвидности. Текущую фазу точнее описывать как более медленную, избирательную и менее экспансионистскую.
За чем аналитики будут следить дальше
В дальнейшем аналитики, вероятно, сосредоточатся на том, стабилизируется ли предложение стейблкоинов около текущих уровней или продолжит сокращаться. Возобновление роста укажет на возвращение капитала в криптовалютную инфраструктуру. Дальнейшее сжатие сохранит внимание к чувствительности рынка к ликвидности, особенно если одновременно начнут уменьшаться биржевые балансы.
Они также следят не только за общим объёмом, но и за структурой предложения. Если USDT сохраняет доминирование, а спрос на USDC ослабевает, это говорит о концентрации торгового оборота и спроса на залог в определённых сегментах рынка. Reap отмечала, что в 2026 году на USDT приходилось около 74% торгового объёма стейблкоинов на централизованных биржах — даже больше его доли в предложении. Поэтому распространение Tether оказывает серьёзное влияние на фактическую рыночную ликвидность.
Регулирование остаётся ещё одной актуальной переменной. Переходный период MiCA в ЕС завершился 1 июля 2026 года, реализация американского закона GENIUS Act продвинулась вперёд, а окончательное правило OCC должно вступить в силу 18 января 2027 года. Вероятно, это направит дальнейший рост рынка стейблкоинов в сторону более прозрачных резервов, более понятных механизмов погашения и лицензированных эмитентов. Это может укрепить позиции крупнейших игроков, одновременно сузив пространство для более слабых или менее соответствующих требованиям продуктов.
Для трейдеров биткоина данные о предложении стейблкоинов лучше использовать как часть более широкой аналитической панели. Если предложение сокращается, биржевые балансы падают, оттоки из ETF сохраняются, а BTC теряет важную поддержку в зоне себестоимости, у рынка остаётся меньше пространства для ошибок. Если же ослабевает только один из этих факторов, а остальные сохраняют устойчивость, сигнал оказывается намного менее определённым.
Настоящая ценность наблюдения за предложением стейблкоинов состоит не в том, чтобы любой ценой предсказать цену биткоина. Оно помогает понять, становится ли ликвидность доступнее или, напротив, жёстче, а также носит ли это изменение широкий характер или связано лишь с несколькими конкретными продуктами. На этом рынке такое различие важнее одной лишь цифры из заголовка.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться
Что такое проект «Фаро»: план банков по запуску стейблкоина с финансированием $270 млн
Взлом Binance: след отмывания $6,3 млрд и ход возмещения средств
Исключат ли Strategy (MSTR) из индекса MSCI? Что произойдет после 30.11
Рейтинг криптобирж для новичков с простым интерфейсом
Закрытие кошелька Суиет: что держателям SUI нужно сделать до 14 ноября
Сравнение ставок стейкинга ETH: WEEX, Binance, OKX, Bybit и другие
Кошелек GRAM в Телеграме привлек 700 тыс. регистраций: действительно ли пользователи активны?
Разблокировка токенов ALLO: 160млн токенов разблокированы после годового клиффа Аллоры
NYSE выбрала Аваланч для расчетов: что это значит для AVAX
Биткоин после неожиданно высокого ИПЦ: почему вероятность повышения ставки ФРС в декабре достигла 85%
Отчет CoreWeave за III квартал: почему выручка 3,66 млрд$ все равно обернулась убытком 709 млн$
WEEX P2P теперь поддерживает ILS, BHD, OMR и QAR: как покупать криптовалюту за местную валюту
Что такое GRAM? Цена отскочила после падения ниже 1$: данные кошельков Telegram и подтверждённые факты
Почему вывод криптовалюты с WEEX всё ещё обрабатывается?
На каких фьючерсных биржах самые низкие торговые комиссии? Что сравнивать
Стейкинг USDC на WEEX: как застейкать USDC, ставки и правила
Можно ли вернуть криптовалюту, отправленную на WEEX через неправильную блокчейн-сеть?
Почему депозит WEEX подтвержден, но не зачислен?
NYSE выбирает Аваланч для токенизированных акций: выиграет ли AVAX?
Цена ПРОЕКТ КОРТЕКС (XTX): почему рост на 15,8млн% и капитализация 6 млрд $ вызывают сомнения
Падение цены USOE: почему Биржа нефти США упала на более 90% за неделю?
Новости о расчетах на связанном с NYSE проекте Аваланч: почему растет AVAX и чего это не доказывает
Платформы для копитрейдинга с подтвержденными результатами: как выявить подделку
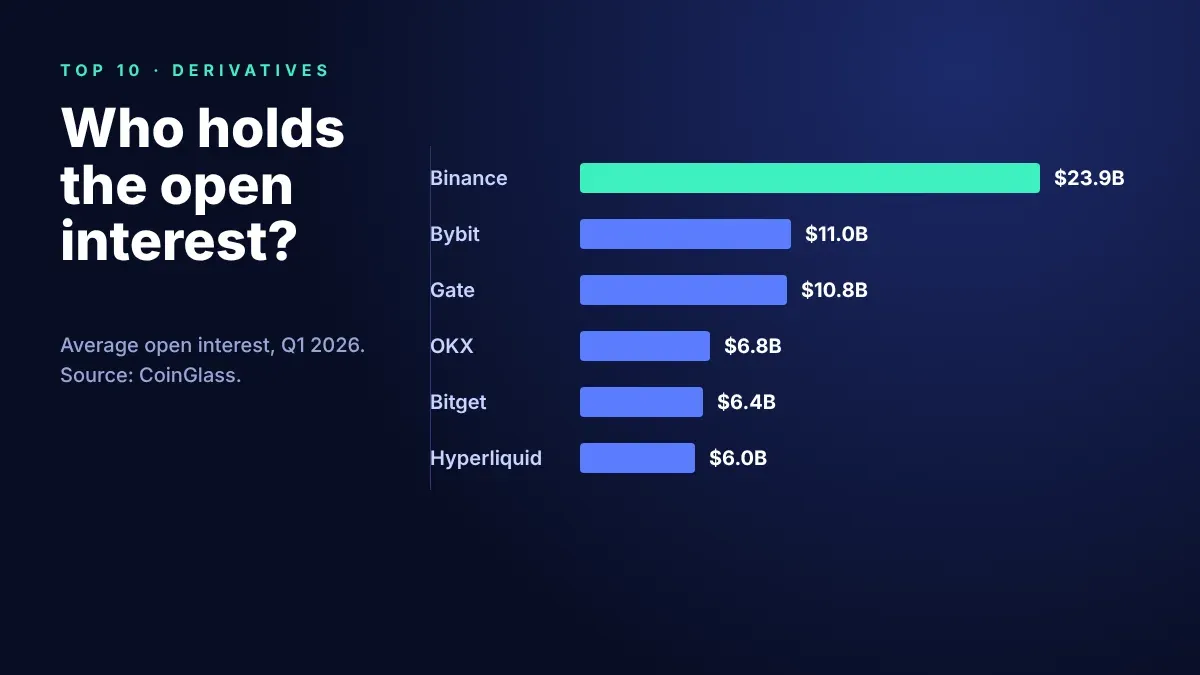
Топ-10 мировых бирж криптодеривативов по открытому интересу
Фьючерсные биржи для новичков с низким порогом входа: что на самом деле можно получить за 50 $
Возврат депозитов за Кибертрак от Тесла: что означает остановка конвейера для TSLA
Удобные платформы для копитрейдинга криптовалют: сравнение 6 вариантов
Обзор WEEX: актуальные комиссии, функции, безопасность и торговый опыт
Что значит стейкать криптовалюту? Стейкинг на WEEX: объяснение
Предупреждение о безопасности кошелька Keplr: в безопасности ли ваши ATOM?
Что такое проект «Фаро»: план банков по запуску стейблкоина с финансированием $270 млн
Взлом Binance: след отмывания $6,3 млрд и ход возмещения средств
Исключат ли Strategy (MSTR) из индекса MSCI? Что произойдет после 30.11
Рейтинг криптобирж для новичков с простым интерфейсом
Закрытие кошелька Суиет: что держателям SUI нужно сделать до 14 ноября
Сравнение ставок стейкинга ETH: WEEX, Binance, OKX, Bybit и другие
Содержание
Популярные монеты
Свежие статьи





