
Акции AMD упали на 9% после удвоения выручки дата-центров: что означает этот разрыв?

 Оценить в Google


Падение акций AMD на 9% после самого успешного квартала для дата-центров в истории компании требует конкретного объяснения, а не общих комментариев об ожиданиях рынка. Бизнес, который представляют акции AMD сегодня вечером, по-настоящему экстраординарен по любым объективным меркам. Выручка дата-центров в размере 6,72 млрд долларов, выросшая на 107% в годовом исчислении, прогноз на третий квартал, превышающий консенсус почти на 4%, и прибыль на акцию, превзошедшая оценки, при том что акции теряют почти десятую часть своей стоимости на постмаркете — это конфигурация, которая говорит инвесторам нечто точное о том, на что были оценены акции AMD, а не что-то расплывчатое о настроениях рынка.
Акции, выросшие на 146% с начала года при отсутствии рейтингов «продавать» от 42 аналитиков, не были оценены для «хорошего квартала». Они были оценены для прорывных результатов Helios, которые подтвердили бы рост во втором полугодии в третьем квартале, а не отложили бы его на четвертый. Акции AMD получили хороший квартал. Прорывного прогноза не последовало. Снижение на 9% — это арифметическое следствие этого конкретного разрыва.
Что на самом деле показали результаты
Прежде чем оценивать разрыв, установление того, что принесли результаты сегодняшнего вечера, предотвращает самую распространенную ошибку после отчетов о доходах — смешение реакции цены акций с эффективностью бизнеса.
AMD сообщила о выручке за второй квартал в размере 11,54 млрд долларов, превысив оценку Уолл-стрит в 11,28 млрд долларов. Скорректированная прибыль составила 1,66 доллара на акцию, что выше ожиданий аналитиков в 1,61 доллара на акцию.
Выручка дата-центров достигла 6,7 млрд долларов, увеличившись на 107% в годовом исчислении и составив 58% выручки компании, благодаря процессорам EPYC и графическим процессорам Instinct.
Рост выручки дата-центров на 107% в годовом исчислении до 6,72 млрд долларов — это самое конкретное выражение того, к чему стремился инвестиционный тезис AMD по инфраструктуре ИИ. Бизнес дата-центров, который удваивается за один год с уже существенной базы, — это бизнес, работающий по ставкам, которых большинство полупроводниковых компаний никогда не достигнут за всю свою историю работы.
На третий квартал 2026 года AMD ожидает выручку в размере около 13 млрд долларов, плюс-минус 300 млн долларов. Аналитики прогнозировали выручку около 12,52 млрд долларов.
Прогноз на третий квартал в 13 млрд долларов против ожиданий аналитиков в 12,52 млрд долларов — это превышение прогноза на 4%, которое в большинстве контекстов отчетности должно приводить к положительной динамике цен на постмаркете, а не к падению на 9%. Тот факт, что это привело к обратному, раскрывает нечто конкретное об ожиданиях, которые накопили акции AMD, а не что-то о самом прогнозе.
Что рынок закладывал в цену, чего не дали результаты
Конкретный механизм падения на 9% сегодня вечером, несмотря на превышение ожиданий и повышение прогноза, заключается в разрыве между консервативным прогнозом Helios и прорывным прогнозом Helios, на который был настроен рынок.
Генеральный директор Futurum Group Дэниел Ньюман сказал, что результаты AMD были солидными, но рынок ожидал более сильного прогноза, движимого Helios, будущей стоечной платформой ИИ компании. «Доходы AMD были хорошими», — написал Ньюман в X. «Рынок хотел прорывного прогноза, движимого Helios».
Поставки Helios начинаются сейчас, ожидается, что объемы вырастут в четвертом квартале.
Начало поставок Helios сейчас с ростом объемов в четвертом квартале — это руководство, сообщающее именно то, каким всегда должен был быть график продукта. Проблема не в том, что Helios отстает от графика. Проблема в том, что акции AMD выросли примерно на 146% с начала года к моменту отчета, что означает, что акции уже заложили в цену значительную выручку Helios в третьем квартале, а не начало поставок с четвертого квартала как квартала роста.
Конкретная психология рынка, которая приводит к падению на 9% при превышении ожиданий и повышении прогноза, заключается в том, что цена акций включила в себя форвардные ожидания, которые были более агрессивными, чем подтвердило руководство. Акции AMD перед отчетом 4 августа требовали либо значительного вклада Helios в выручку третьего квартала, либо того, чтобы прогноз на третий квартал был настолько выше консенсуса, что задержка Helios была бы неактуальной. Прогноз на третий квартал в 13 млрд долларов впечатляет, но он не настолько выше консенсуса, чтобы сделать сроки Helios неактуальными для инвесторов, которые закладывали в цену прорыв.
Вопрос сроков Helios, определяющий, является ли сегодняшний вечер возможностью
Самый важный аналитический вопрос для инвесторов, оценивающих сегодняшнее снижение, заключается в том, представляет ли рост Helios в четвертом квартале, а не в третьем, реальную задержку или просто консервативный стиль коммуникации руководства, примененный к графику продукта, который идет по плану.
Он добавил, что AMD исторически придерживалась консервативного подхода, даже когда у нее есть видимость будущего роста.
Паттерн консервативных прогнозов AMD, за которыми следуют стабильные превышения, является наиболее актуальным историческим контекстом для оценки прогноза сроков Helios сегодня вечером. Команда руководства, которая превосходила консенсус во всех четырех последних кварталах со средним сюрпризом в 6,5%, — это команда, чья характеристика консервативного прогноза подтверждается наблюдаемыми данными, а не оптимизмом инвесторов.
Если рост Helios в четвертом квартале принесет вклад в выручку, который отложил консервативный прогноз на третий квартал, то падение на 9% на постмаркете — это возможность для покупки, которую инвесторы, понимающие консерватизм прогнозов AMD, распознают до того, как это станет очевидным. Если объемы Helios в четвертом квартале разочаруют по причинам, которые отличают реальную задержку сроков от консервативного прогноза, падение на 9% — это начало цикла сжатия мультипликаторов, который текущая оценка не может выдержать.
Конкретные наблюдаемые доказательства, которые могли бы различить эти две интерпретации, сегодня вечером недоступны. Они появятся 3 ноября в следующем отчете о доходах, когда фактические результаты третьего квартала и прогресс роста Helios в четвертом квартале будут наблюдаемы одновременно.
Цена --
Рост дата-центров на 107%, который теряется в повествовании
Одно аналитически значимое наблюдение о результатах сегодняшнего вечера, которое затмило повествование о разочаровании Helios, заключается в том, что означает рост выручки дата-центров на 107% до 6,72 млрд долларов для бизнеса, который AMD построила независимо от вклада Helios.
Операционная прибыль дата-центров достигла 2,1 млрд долларов по сравнению с убытком в 155 млн долларов год назад.
Подразделение дата-центров, которое перешло от операционного убытка в 155 млн долларов к 2,1 млрд долларов операционной прибыли за один год, — это подразделение, которое перешло из фазы инвестиций в фазу получения прибыли. Вклад дата-центров в прибыль теперь реален, существенен и растет, а не является будущим обещанием, требующим, чтобы акции торговались на вере.
Конкретный вывод для сегодняшнего разрыва заключается в том, что бизнес, который AMD построила без значительного вклада Helios, уже генерирует такой вид операционной прибыли дата-центров, который период год назад не мог произвести. Падение на 9% на постмаркете приписывает всю добавочную стоимость инвестиционного тезиса срокам Helios, а не признает, что операционная прибыль дата-центров в 2,1 млрд долларов представляет собой бизнес-достижение, которое убыток в 155 млн долларов год назад не мог предсказать.
Что комментарии Лизы Су раскрывают о доверии руководства
Характеристика позиции AMD на пути ко второму полугодию от генерального директора Лизы Су является самым перспективным сигналом, доступным из сегодняшнего звонка, и заслуживает особого изучения, а не поглощения цифрой прогноза на третий квартал.
Генеральный директор Лиза Су сказала, что спрос на EPYC ускоряется, развертывание Instinct масштабируется, а новая стоечная платформа Helios начинает расти.
Три одновременные положительные характеристики от генерального директора, который исторически применял консервативные прогнозы к щедрому бизнес-импульсу, — это генеральный директор, сообщающий об истинной уверенности в траектории второго полугодия, а не об управляемых ожиданиях вокруг разочаровывающего квартала.
Ускорение спроса на EPYC означает, что бизнес серверных процессоров, который принес рекордную долю рынка в 46% в первом квартале, не плато на этой доле рынка, а продолжает отвоевывать ее у Intel способами, которые поддерживают вклад прибыли процессоров наряду с ростом графических процессоров. Масштабирование развертывания Instinct означает, что обязательства Anthropic и Microsoft по графическим процессорам преобразуются в производственные развертывания, а не остаются в фазе квалификации. А начало роста Helios подтверждает график, а не сообщает о задержке.
Генеральный директор, который характеризует три различных бизнес-подразделения дата-центров как одновременно ускоряющиеся, масштабирующиеся и растущие, — это генеральный директор, чей консервативный прогноз на третий квартал отражает стиль коммуникации, а не подлинное беспокойство о импульсе второго полугодия.
Реальность оценки, которая делает 9% математически разумными
Самый честный учет того, почему превышение ожиданий и повышение прогноза привели к падению на 9%, требует признания оценки, с которой акции AMD подошли к сегодняшнему отчету.
Акции AMD выросли примерно на 146% с начала года к моменту отчета с 42 рейтингами «покупать» и нулем «продавать».
Акции, которые выросли на 146% с начала года при отсутствии рейтингов «продавать» от аналитиков, несут максимально возможный накопленный оптимизм инвесторов перед бинарным событием. Любой результат, который подтверждает импульс, не ускоряя его драматически, вызывает продажи со стороны инвесторов, которые купили в ожидании катализатора, а не из-за фундаментальной переоценки.
Рост на 146% с начала года означает, что каждое положительное развитие, которое AMD принесла в 2026 году, включая партнерство с Anthropic, расширение Microsoft, рекордную долю рынка серверных процессоров и удвоение выручки дата-центров, уже было включено в цену до отчета. Результаты сегодняшнего вечера подтвердили эти события финансовыми данными второго квартала, а не предоставили дополнительные положительные сюрпризы сверх того, что оценил рост на 146%.
Падение на 9% математически разумно, когда начальная оценка закладывала ожидания, что подтверждение, а не ускорение разочаровывает. Это не вердикт о том, работает ли бизнес хорошо. Это вердикт о том, работает ли бизнес по ставке, которую рост на 146% требовал для оправдания себя на форвардной основе.
Является ли падение на 9% возможностью для входа
Практический вопрос, который сегодня вечером задают большинство инвесторов, ищущих акции AMD, заключается в том, создает ли падение на 9% точку входа, которая была недоступна при 518 долларах.
Бычий кейс для покупки примерно по 472 доллара опирается на три конкретных аргумента. Паттерн консерватизма прогнозов AMD означает, что прогноз на третий квартал в 13 млрд долларов скорее является полом, чем потолком, и фактические результаты третьего квартала, которые снова превзойдут консервативный прогноз, восстановят часть премии, которую убрало падение на 9%. Рост Helios в четвертом квартале идет по графику, а не отложен, что означает, что конкретный катализатор, который рынок хотел в третьем квартале, придет в четвертом, когда звонок по доходам 3 ноября подтвердит вклад в объем. И операционная прибыль дата-центров в 2,1 млрд долларов от убытка год назад в 155 млн долларов — это бизнес-достижение, которое делает текущую оценку более обоснованной на основе прибыли, а не требующей постоянной веры в форвардные прогнозы.
Медвежий кейс для ожидания опирается на столь же конкретные аргументы. Падение на 9% с 518 до 472 долларов все еще оставляет акции на уровнях, которые требуют, чтобы Helios принес прорыв в четвертом квартале, который отложил консерватизм прогноза на третий квартал. Акции, которые падают на 9% при превышении ожиданий и повышении прогноза при нуле рейтингов «продавать», — это акции, которые обнаружили, что их консенсус был оценен выше уровня, который могут поддержать одни результаты, что является динамикой сжатия мультипликаторов, которая не обязательно разворачивается с восстановлением за один квартал.
Для тех, кто хочет участвовать в глобальных финансовых рынках, доступ к правильной торговой платформе имеет значение. WEEX предлагает продукты для торговли криптовалютами и акциями, охватывая основные мировые рынки, включая акции и цифровые активы.
Заключение
Падение акций AMD на 9% после удвоения выручки дата-центров — это сегодняшняя версия паттерна разрыва, который SK Hynix, Apple и предыдущие сессии самой AMD произвели в этом сезоне отчетности. Бизнес показал экстраординарные результаты по любым объективным меркам. Акции оценили результат, который был более экстраординарным, чем то, что представило руководство, а именно прорыв Helios, который прогноз графика на четвертый квартал отложил, а не исключил.
Разрыв раскрывает три конкретные вещи одновременно. Паттерн консерватизма прогнозов AMD означает, что падение на 9% может оценивать четвертый квартал, который наступает раньше и больше, чем предполагает консервативный прогноз на третий квартал. Рост на 146% с начала года означал, что планка подтверждения доходов была установлена выше, чем превышение ожиданий и повышение прогноза могли бы ее преодолеть. И достижение операционной прибыли дата-центров от убытка в 155 млн долларов до 2,1 млрд долларов за один год — это бизнес-реальность, которую фокус на повествовании о Helios затмил, а не решил.
Зависит ли падение на 9% от того, является ли это сегодняшней возможностью для входа или завтрашним открытием более широкого разрыва, зависит от того, оценивают ли инвесторы AMD по бизнесу, который показали данные сегодняшнего вечера, или по прорыву Helios, который оценил рост на 146% с начала года. Звонок по доходам 3 ноября — это следующая возможность решить этот вопрос финансовыми данными, а не прогнозами руководства.
Часто задаваемые вопросы
1. Почему акции AMD упали на 9% после превышения оценок доходов и повышения прогноза?
Рынок заложил в цену прорывной прогноз стоечной платформы Helios, который подтвердил бы значительный вклад в выручку третьего квартала от нового продукта. Руководство направило поставки Helios, начинающиеся сейчас, с ростом объемов в четвертом квартале, а не в третьем, что разочаровало инвесторов, которые позиционировались на более агрессивный график Helios. Рост AMD на 146% с начала года перед отчетом означал, что начальная оценка требовала ускорения сверх превышения ожиданий и повышения прогноза, а не подтверждения уже заложенной в цену траектории.
2. Что на самом деле показали доходы AMD за второй квартал 2026 года?
Выручка в 11,54 млрд долларов превзошла оценку в 11,28 млрд долларов, выросши на 50% в годовом исчислении. Выручка дата-центров достигла 6,72 млрд долларов, выросши на 107% в годовом исчислении и теперь представляя 58% общей выручки. Операционная прибыль дата-центров достигла 2,1 млрд долларов от убытка в 155 млн долларов год назад. Прибыль на акцию в 1,66 доллара превзошла консенсус в 1,61 доллара. Прогноз на третий квартал в размере около 13 млрд долларов превысил ожидания аналитиков в 12,52 млрд долларов. Все эти показатели представляют собой рекордные результаты для AMD по нескольким измерениям одновременно.
3. Что такое Helios и почему его сроки так важны для акций AMD?
Helios — это стоечная ИИ-система AMD, упаковывающая кластеры графических процессоров MI450 в полные решения инфраструктуры вычислений, заявляющие на 30% большую эффективность вывода, чем конкурирующие альтернативы. Его сроки важны, потому что консенсус второго полугодия 2026 года, требующий, чтобы средняя квартальная выручка подскочила с 10,8 млрд долларов в первом полугодии до 14,1 млрд долларов во втором, зависит в первую очередь от того, что Helios внесет значительную выручку в четвертом квартале. Подтверждение руководством четвертого квартала как квартала роста, а не третьего, отодвигает самый ожидаемый катализатор выручки на один квартал дальше, чем позиционировались самые оптимистичные инвесторов.
4. Является ли консерватизм прогнозов AMD причиной купить падение на постмаркете?
AMD превосходила консенсус-оценку во всех четырех последних кварталах со средним сюрпризом в 6,5%. Команда руководства с таким паттерном консервативных прогнозов, за которыми следуют стабильные превышения, — это та, чьей отчетность AMD: почему рекордный квартал обвалил акции на 9% прогноз на третий квартал в 13 млрд долларов скорее является полом, чем потолком. Если фактические результаты третьего квартала снова превзойдут консервативный прогноз, как предполагает исторический паттерн, падение на 9% на постмаркете окажется точкой входа, которую создал фокус на сроках Helios, а не оправданной переоценкой траектории бизнеса.
5. Что означает достижение операционной прибыли дата-центров для инвестиционного кейса AMD?
Операционная прибыль дата-центров, перешедшая от убытка в 155 млн долларов во втором квартале 2025 года к 2,1 млрд долларов во втором квартале 2026 года, представляет собой самое важное доказательство в одном финансовом отчете трансформации AMD из компании, инвестирующей в ИИ-инфраструктуру, в компанию, генерирующую существенную прибыль от нее. Фокус на повествовании о Helios затмил это достижение, сделав объемы Helios в четвертом квартале основным вопросом инвестиций, когда бизнес уже продемонстрировал, что генерирует 2,1 млрд долларов квартальной операционной прибыли дата-центров без значительного вклада Helios.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться
BitGo раскрыла стратегическую позицию в APT: что это значит для институционального внедрения Aptos?
Предупреждение о безопасности кошелька Keplr: в безопасности ли ваши ATOM?
ETF со стейкингом INJ запущен: сможет ли стейкинг 90% повысить спрос?
Акции SNDK рухнули на 22%: теряет ли импульс бум систем хранения данных для ИИ?
Выручка Circle достигла 865 млн$, но сможет ли CRCL сохранить рост?
Полигон предлагает хардфорк для возврата 70,49млн POL
NEAR вырос на 4,8% после одобрения предложения HSP-029 об эмиссии
BNB падает на 2%: Binance подтверждает резервы 10 активов
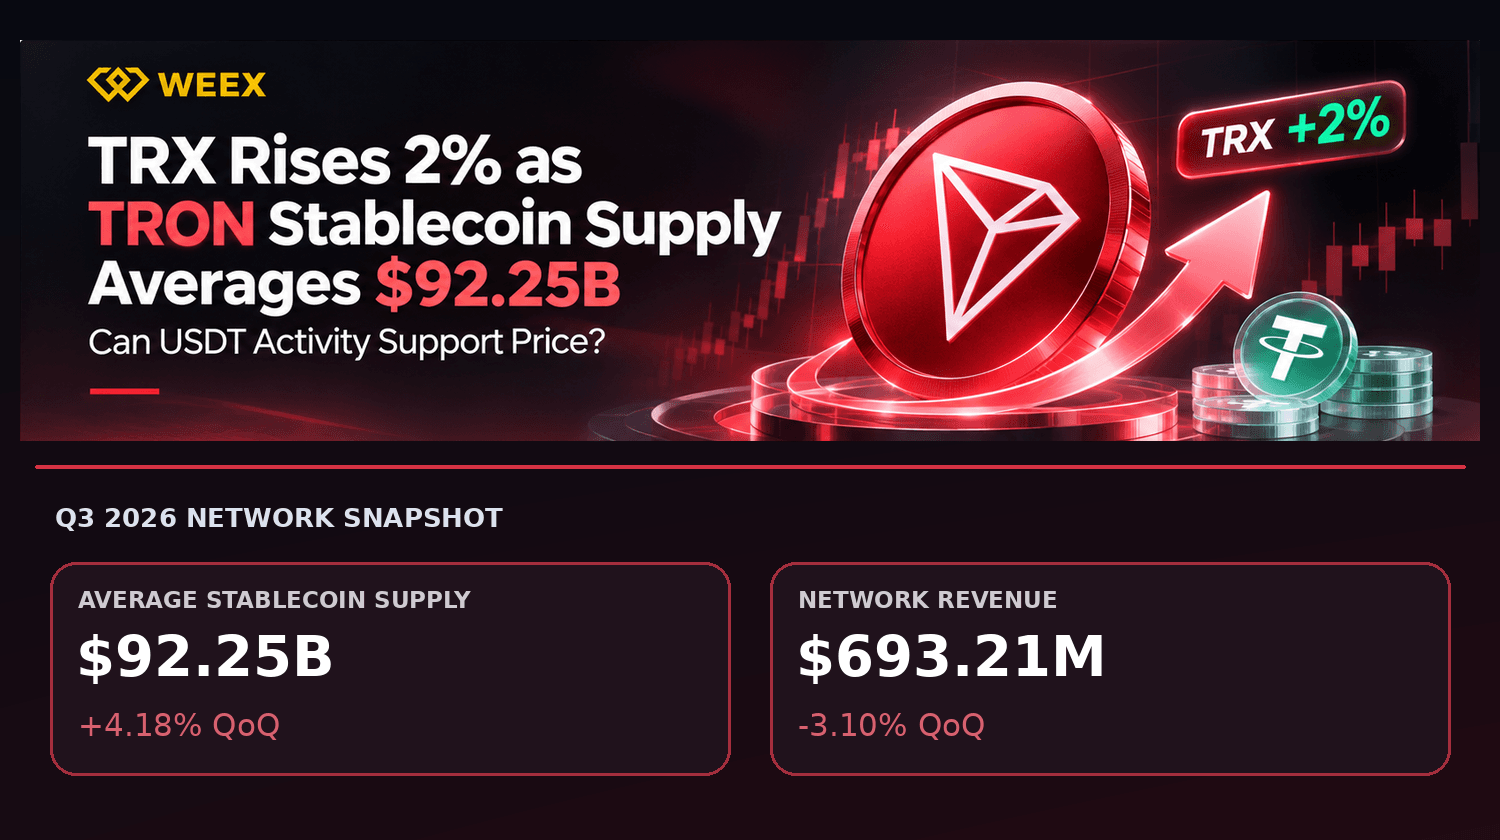
TRX растет на 2% на фоне среднего объема стейблкоинов в сети TRON на уровне 92,25 млрд$
Отчет SKHY за III квартал: прибыль SK Hynix выросла на 632% благодаря росту цен
Биткоин борется за 80 тыс. $ перед ФРС: почему плечо не сбросили
Доступный баланс WEEX Convert: как проверить и использовать кнопку «Макс.»
Ставка финансирования криптовалют: кто платит, сколько это стоит и о чём сигнализирует
Отчётность PEP: PepsiCo превзошла прогнозы за III квартал, но снизила прогноз по Северной Америке
Рост цены PUMP: смогут ли выкупы Pump.fun опередить ежемесячную разблокировку токенов?
Обратный отсчёт до обновления Эфириума Гламстердам: сможет ли цена ETH пробить вверх?
Лучшее криптоприложение для начинающих: приложение биржи, криптокошелек или оба? Как решить до скачивания
Торговля фьючерсами на Эфириум: как рассчитывать размер позиции по ETH и читать PnL
Спотовая торговля для начинающих: от депозита и ордера до хранения активов
Макро Протокол (MTP): статус листинга и руководство по безопасной проверке
Что такое BONK? Статус спотовой торговли WEEX и фьючерсов 1000BONK, проверка рисков
Что такое BRETT? Статус спотовой и фьючерсной торговли на WEEX и проверка рисков
Что такое WIF (dogwifhat)? Статус спотовой и фьючерсной торговли на WEEX и проверка рисков
Что такое Джениус Терминал (GENIUS)? Продукт, токеномика и торговые риски
Подключение торгового бота к WEEX API: чек-лист рисков из 12 пунктов
Как тестировать торговую стратегию в WEEX Demo до перехода на реальные торги
Демо-трейдинг WEEX: тренировочный счёт 50 000 USDT, правила и лимиты
LONGARC: мемы акций в сети Arc, контракт и риски
Торговля фьючерсами на Монеро: риск ликвидности, который упускают из виду
Стратегия торговли фьючерсами HYPE: правила расчёта позиции вокруг разлоков
BitGo раскрыла стратегическую позицию в APT: что это значит для институционального внедрения Aptos?
Предупреждение о безопасности кошелька Keplr: в безопасности ли ваши ATOM?
ETF со стейкингом INJ запущен: сможет ли стейкинг 90% повысить спрос?
Акции SNDK рухнули на 22%: теряет ли импульс бум систем хранения данных для ИИ?
Выручка Circle достигла 865 млн$, но сможет ли CRCL сохранить рост?
Полигон предлагает хардфорк для возврата 70,49млн POL


