
Долг по кредитным картам в США достиг 1,29 триллиона долларов, в то время как кредиты под залог биткойнов выявляют разрыв в обеспечении

 Оценить в Google


Долги по кредитным картам в США достигли 1,29 триллиона долларов в третьем квартале, как сообщила Федеральная резервная система Нью-Йорка 10 ноября. Кредиты под залог биткойнов рекламируют более низкие ставки заимствования, но это сравнение связано с другим риском: потерей залога при автоматической продаже.
Отчет Федеральной резервной системы Нью-Йорка показывает, что балансы по картам на 22 миллиарда долларов выше, чем в предыдущем квартале, и на 52 миллиарда долларов выше, чем годом ранее.
Отдельно, последняя мера Федеральной резервной системы по процентам, взимаемым с карточных счетов, составила 22,36%, в то время как Coinbase рекламирует заимствование под залог криптовалюты с 5,1%.
Этот разрыв может привести к значительно более низким расчетным процентным расходам, но для доступа к нему требуются активы. Выплата в 10 000 долларов потребует 25 500 долларов в биткойнах при выбранном коэффициенте первоначального займа к стоимости 40%, как только комиссия за обработку будет профинансирована.
Ставка может быть привлекательной, но залог может быть продан автоматически, если заем станет слишком большим по сравнению с его обеспечением.
Что покупает более низкая ставка
Рассмотрим постоянный баланс карты в 10 000 долларов в течение одного года, без погашений основного долга и простых процентов по измерению Федеральной резервной системы в 22,36%, и расчетные процентные расходы составят 2 236 долларов.
Для переменной ставки продукта Coinbase предположим выплату в 10 000 долларов в USDC и удержим рекламируемую ставку 5,1% постоянной в течение года. Комиссия за обработку переменного займа Coinbase составляет 2% на первые 250 000 долларов, с 1% на суммы выше этого уровня.
Комиссия в 200 долларов увеличивает начальный долг до 10 200 долларов, а простые проценты на эту сумму составляют 520,20 долларов. Добавление комиссии дает расчетные расходы на заимствование в первый год в размере 720,20 долларов.
| Иллюстрация на один год | Баланс карты | Заимствование под залог биткойнов |
|---|---|---|
| Начальный баланс или полученные деньги | 10 000 долларов | 10 000 долларов |
| Ставка, использованная в иллюстрации | 22,36% историческая ставка по картам | 5,1% рекламируемая начальная ставка, предполагается постоянной |
| Финансируемая комиссия за обработку | Комиссии по картам не моделировались | 200 долларов |
| Начальный долг, используемый для процентов | 10 000 долларов | 10 200 долларов |
| Простые проценты | 2 236 долларов | 520,20 долларов |
| Проценты плюс расчетная комиссия | 2 236 долларов | 720,20 долларов |
Чистая разница составляет около 1 516 долларов. Эта упрощенная иллюстрация не дает ни котировки для заемщика биткойнов, ни гарантированных сбережений, и не рассчитывает полный годовой процент. Она исключает платформенные сборы, сложные проценты, изменения ставок, затраты на конвертацию и эффекты ликвидации.
Coinbase сообщает, что платформа может взимать ежемесячную плату за переменные ставки, и ставка заимствования также изменяется в зависимости от спроса и предложения, поэтому 5,1% не может рассматриваться как обещанная стоимость на весь год. Фактическое предложение определяет, сколько из очевидного разрыва остается.
Сторона карты, цифра 22,36% в отчете Федеральной резервной системы о потребительском кредите от 6 ноября появляется в наблюдениях за августом и третьим кварталом для коммерческих банковских счетов, на которые начисляются проценты. Соответствующая цифра для всех счетов составила 21,19%.
Федеральная резервная система ежегодно рассчитывает финансовые сборы относительно средних дневных остатков, на которые эти сборы были наложены, исключая счета без финансовых сборов. Ставка не может просто применяться к каждому доллару из оценки Федеральной резервной системы Нью-Йорка в 1,29 триллиона долларов.
Залог биткойнов за сбережениями
Coinbase сообщает, что подходящие, проверенные клиенты из США за пределами Нью-Йорка могут заимствовать без проверки кредитоспособности. Возможность заимствования зависит от подходящего залога, лимиты которого указаны в продукте. Удаление проверки кредитоспособности заменяет ее требованием к активам.
В результате интеграции заложенный Bitcoin преобразуется в Coinbase Wrapped Bitcoin (cbBTC) и передается в смарт-контракт на Morpho, кредитном протоколе на платформе Base.
Залог, хранящийся там, помечается как заблокированный и не подлежащий торговле, хотя квалифицируемый избыточный залог может быть выведен в пределах лимитов кредитного плеча (LTV). Кредиты с переменной ставкой не имеют запланированных минимальных платежей или фиксированной даты погашения, но проценты продолжают накапливаться. Гибкость платежей все еще требует мониторинга залога.
LTV делит непогашенный долг на текущую рыночную стоимость залога, поэтому долг в $10,000 при иллюстративном начальном LTV в 40% требует $25,000 Bitcoin до вычета сборов.
Включение финансируемого сбора в $200 увеличивает это требование до $25,500, чтобы сохранить то же начальное соотношение.
Если долг достигает порога ликвидации рынка относительно залога, продажа может произойти автоматически. Для заимствования под залог Bitcoin Coinbase описывает погашение долга и процентов с дополнительным штрафом в 4.38%. Любой Bitcoin, оставшийся после необходимой ликвидации, возвращается на счет Coinbase.
Для гипотетического кредита под залог Bitcoin с порогом ликвидации в 86% и постоянным долгом, кредит, начинающийся с 40% LTV, достигает этого порога после примерно 53.5% падения стоимости залога. Отдельный кредит, начинающийся с 60% LTV, достигает того же порога после примерно 30.2% падения.
Более низкие ставки требуют подушки в Bitcoin
Иллюстративный платеж в $10,000 USDC: финансируемый сбор в 2% делает долг $10,200. При выбранном начальном LTV в 40% залог Bitcoin составляет $25,500.
Залог, необходимый для иллюстративного кредита под залог Bitcoin A, залог в $25,500 поддерживает долг в $10,200 при начальном кредитном плечо 40%. Долг включает сбор в $200 на $10,000 доходов. Вся колонка является залогом. 01 / ИЛЛЮСТРАТИВНЫЙ ПРИМЕР С НАЧАЛЬНЫМ LTV 40% $25,500 в заложенном Bitcoin Вся колонка является залогом 40% долга / стоимость залога 60% стоимость залога выше долга $10,200 открытый долг $10,000 доходов USDC + $200 финансируемый сбор 40% является иллюстративным начальным LTV.
Иллюстративное обязательство по залогу Залог в $25,500 поддерживает $10,200 открытого долга, или 40% от стоимости залога. Вся колонка является залогом. 01 / ИЛЛЮСТРАТИВНЫЙ ПРИМЕР С НАЧАЛЬНЫМ LTV 40% $25,500 Bitcoin заложено за $10,000 в USDC 60% стоимость выше долга 40% начальное LTV $10,200 долг Включает сбор в $200 Вся колонка является залогом. Начальное LTV в 40% является иллюстративным.
02 / Выберите иллюстративное начальное LTV
02 / Выберите иллюстративный начальный LTV40% начальный LTV60% начальный LTV
$10,200 долг, обеспеченный $25,500 в биткойнах. При предполагаемом пороге в 86% и постоянном долге, падение на 53.5% достигает ликвидации.
Чувствительность ликвидации при постоянном долге на уровне 40% начального LTV. При постоянном долге в $10,200 и предполагаемом пороге ликвидации в 86%, обеспечение, начинающееся с $25,500, достигает порога после падения цены на 53.5%. Оба столбца имеют шкалу $25,500. Один и тот же долг. Меньшая стоимость биткойна.
НАЧАЛО: $25,500 обеспечение / 40% LTV
$10,200 долг
53.5%
падение цены обеспечения
ПОРОГ: $11,860 ОБЕСПЕЧЕНИЕ / 86% LTV
$10,200 долг
Общая шкала стоимости обеспечения; долг остается постоянным в обоих столбцах.
Накопленные проценты приблизят порог.
Иллюстративное падение цены до порога ликвидации в 86%. Начав с 40% соотношения займа к стоимости при постоянном долге в $10,200, предполагаемый порог достигается после падения цены обеспечения на 53.5%. Один и тот же долг. Меньшая стоимость BTC.
НАЧАЛО: $25,500 / 40% LTV
$10,200 долг
53.5%
падение цены обеспечения до порога
ПОРОГ: $11,860 / 86% LTV
$10,200 долг
Общая шкала стоимости обеспечения.
Долг остается постоянным; неоплаченные проценты приблизят ликвидацию.
Тот же долг в $10,200 начинается против $17,000 в биткойнах. При предполагаемом пороге в 86% и постоянном долге, падение на 30.2% достигает ликвидации.
Чувствительность ликвидации при постоянном долге на уровне 60% начального LTV. При постоянном долге в $10,200 и предполагаемом пороге ликвидации в 86%, обеспечение, начинающееся с $17,000, достигает порога после падения цены на 30.2%. Оба столбца имеют шкалу $25,500. Один и тот же долг. Меньшая стоимость биткойна.
НАЧАЛО: $17,000 обеспечение / 60% LTV
$10,200 долг
30.2%
падение цены обеспечения
ПОРОГ: $11,860 ОБЕСПЕЧЕНИЕ / 86% LTV
$10,200 долг
Общая шкала стоимости обеспечения; долг остается постоянным в обоих столбцах.
Накопленные проценты приблизят порог.
Иллюстративное падение цены до порога ликвидации в 86%. Начав с 60% соотношения займа к стоимости при постоянном долге в $10,200, предполагаемый порог достигается после падения цены обеспечения на 30.2%. Один и тот же долг. Меньшая стоимость BTC.
НАЧАЛО: $17,000 / 60% LTV
$10,200 долг
30.2%
падение цены обеспечения до порога
ПОРОГ: $11,860 / 86% LTV
$10,200 долг
Общая шкала стоимости обеспечения.
Долг остается постоянным; неоплаченные проценты приблизят ликвидацию.
Более высокий начальный LTV требует меньшего обеспечения, но оставляет меньше пространства для падения биткойна перед ликвидацией.
Гипотетические чувствительности, а не прогнозы или цитаты заемщиков. Предполагает порог в 86% на рынке, постоянный долг и отсутствие последующих процентов, сборов, выплат или изменений обеспечения. Фактические пороги варьируются. Неоплаченные проценты уменьшают ценовой буфер. Сегменты столбцов сравнивают значения; все обеспечение заложено.
Источники и доказательства
Источники
- Комиссии за обработку Coinbase
- Введение в кредиты Coinbase
- Условия заимствования Coinbase
- Определение здоровья кредита Coinbase
- Обеспечение и ликвидация Coinbase
Поддерживающие факты
- Coinbase взимает переменную комиссию за обработку кредита в размере 2% на первые $250,000 и 1% выше этой суммы, добавляет ее к долгу и взимает проценты на нее; также может взиматься ежемесячная плата за платформу. [1] [2]
- Гипотетический долг в $10,000 требует $25,000 биткойнов при 40% начальном LTV до учета сборов за обработку; учитывая финансируемую комиссию в 2%, долг увеличивается до $10,200, а обеспечение, необходимое для того же 40% начального LTV, составляет $25,500. [3] [1] [4]
- Для гипотетического кредита, обеспеченного биткойном, начинающегося с 40% LTV на рынке с предполагаемым порогом ликвидации в 86%, падение цены обеспечения примерно на 53.5% достигает этого порога, если долг остается постоянным; отдельный кредит, начинающийся с 60% LTV, достигает того же порога после падения примерно на 30.2%. [3] [4]
- Coinbase определяет LTV, используя основной долг плюс накопленные неоплаченные проценты, поэтому рост долга или падение цен обеспечения могут вызвать автоматическую ликвидацию; пороги ликвидации варьируются в зависимости от рынка и обеспечения. [4] [5]
Метод
Иллюстративный переменный кредит в биткойнах, значения в долларах США. D=10000×1.02=10200. Начальное обеспечение C=D/LTV: 25500 при 40%, 17000 при 60%. При 86% LLTV, C=D/.86=11860.465, округлено до $11,860. Падение цены=1−начальный LTV/.86: 53.5% или 30.2%, округлено до 1 десятичной. Ширина баров делит масштаб в $25,500; высота долга и баров остается фиксированной.
Объем
Гипотетические чувствительности, не прогнозы или котировки заемщиков. Предполагает рыночный порог в 86%, постоянный долг и отсутствие последующих процентов, сборов, выплат или изменений обеспечения. Фактические пороги варьируются. Непогашенные проценты уменьшают ценовой буфер. Сегменты баров сравнивают значения; все обеспечение заложено. Инфографика от CryptoSlate
Более крупная подушка требует больше обеспечения или меньшего заимствования. Coinbase также определяет безопасность протокола, ликвидность и проблемы с Coinbase Smart Wallet как риски, добавляя зависимости наряду с обязательством по возврату.
Федеральный резервный банк Нью-Йорка сообщил, что переходы по кредитным картам в раннюю и серьезную просрочку немного улучшились в третьем квартале. Годовые потоки в серьезную просрочку составили 6.9%, по сравнению с 7.1% годом ранее.
В отдельном анализе от 10 ноября экономисты Федерального резервного банка Нью-Йорка сообщили, что просрочка по картам увеличилась наиболее резко после 2022 года среди заемщиков в районах с низким доходом, увеличивая разрыв с районами с более высоким доходом.
Для человека с достаточными подходящими активами заимствование с обеспечением в криптовалюте может снизить процентные расходы после сборов. Для человека без них рекламируемая ставка не решает проблему финансирования, так как способность заимствования зависит от активов, доступных для залога.
Полезное сравнение — это предложение с учетом сборов по сравнению с суммой криптовалюты, которая была заложена, и оставшимся буфером ликвидации. Более низкая ставка заимствования может сосуществовать с новым риском потери биткойнов через автоматическую продажу, когда заемщик намеревался сохранить их.
Цена --
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться
Аналитики: HYPE показывает лучшие результаты выкупа по сравнению с PUMP, AAVE и JUP

Alta привлекает 47,5 миллиона долларов для блокчейна, поддерживаемого скептиком криптовалют Джеком Чжаном
Valour добавляет восемь новых крипто-ETP, включая Canton, Morpho и Raydium

Отчет Chainalysis: Почему Западная Европа устояла на фоне глобального охлаждения крипторынка?
Токенизированное золото теперь может обеспечивать кредит на Coinbase. Цены обновляются по выходным
Raycash запустил основную сеть Ethereum, предлагая функции платежей и доходов с использованием конфиденциальной стабильной валюты

Почему Erebor, называемый «следующим Silicon Valley Bank», привлекает SBI и Robinhood?
Общая сумма депозитов reUSD и reUSDe превысила 400 миллионов долларов, reUSD запущен на Monad
Onlend представил инфраструктуру без кода для запуска пользовательских приложений по кредитованию на блокчейне
Morpho выдал кредиты на сумму более 58 миллиардов долларов: рост за счет приложений или за счет вознаграждений и субсидий?

Одна и та же плохая задолженность, пять моментов признания убытков: на ком должны лечь потери DeFi-казны?
Доля рынка кредитования Spark в третьем квартале выросла до 13,2%, чистый доход снизился на 30%
Глубокий исследовательский отчет о блокчейн-индустрии от 1kx: кто на самом деле зарабатывает?

USDD сообщает о сильных результатах казначейства, росте ключевых показателей и расширении экосистемы
Депозиты Morpho RWA превысили 2 миллиарда долларов, в то время как кредиты приближаются к 900 миллионам
Birch Hill завершила финансирование на 4 миллиона долларов на стадии seed, Multicoin Capital выступила ведущим инвестором
Новая волна TGE? 19 проектов могут появиться в четвертом квартале
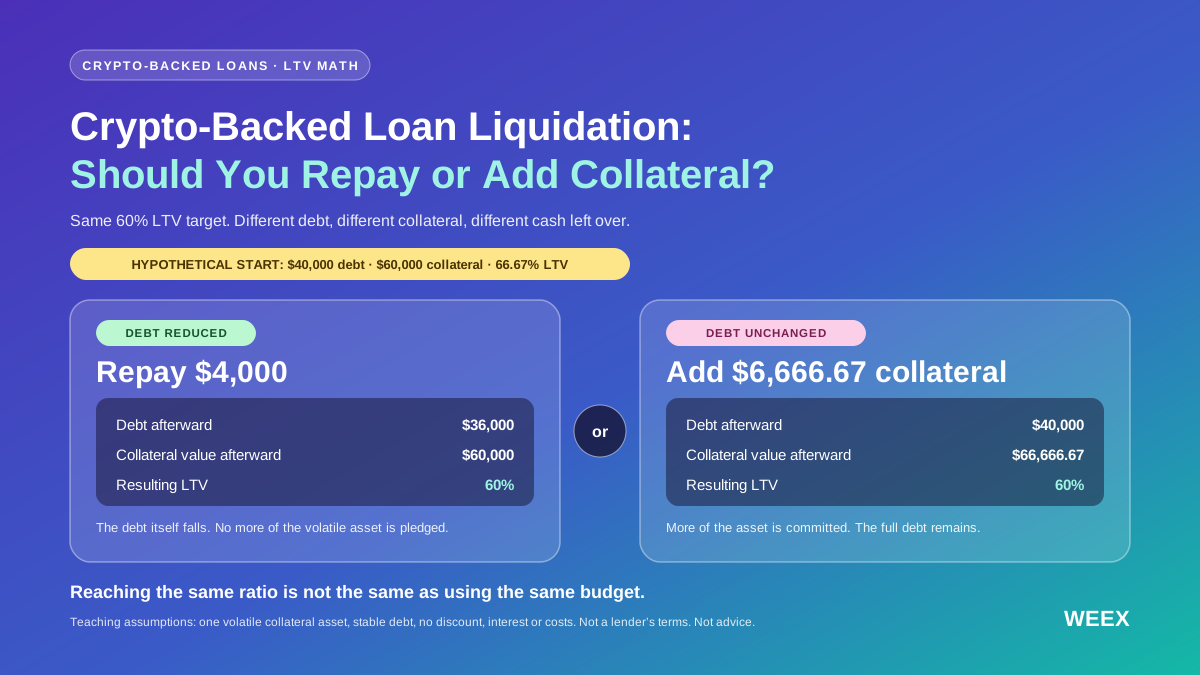
Ликвидация кредита под залог криптовалюты: погасить долг или добавить залог?
Угрожает ликвидация кредита под залог криптовалюты? Сравните погашение долга и пополнение залога при одинаковом бюджете, используя расчёты LTV, стресс-тесты и ограничения защиты.

Кто владеет токенизированными акциями? Огромное количество розничных инвесторов, но активы сильно сосредоточены
Депозиты стейблкоинов в DeFi выросли до 24 миллиардов долларов
Пять проектов DeFi в списке наблюдения: от многоуровневых хранилищ до бессрочных ордеров на блокчейне
[Колонка] Robinhood Chain: Ветер мемкоинов утих, но рост продолжается
Еженедельные итоги | Золото упало ниже $4000 во время Золотой недели, a16z Crypto переименован в a16z Frontier

Lido представляет механизм Turbulence Controls для реагирования на экстремальные события
5 дней, 1,2 миллиарда долларов объема торгов, TVL всего 11 миллионов: почему Metric стоит внимания?
Токены акций Robinhood теперь доступны на рынке кредитования Morpho
Руководство по DeFi: 5 перспективных проектов, на которые стоит обратить внимание
Ledger Wallet запускает функцию криптозаймов, поддерживающую залог cbBTC и wBTC для получения USDC и USDT

Функция заказов Morpho P2P поддерживает любые заемные активы
Предложенные выходы Lido будут оплачивать кредиторам за счет залога заемщиков
Аналитики: HYPE показывает лучшие результаты выкупа по сравнению с PUMP, AAVE и JUP
Alta привлекает 47,5 миллиона долларов для блокчейна, поддерживаемого скептиком криптовалют Джеком Чжаном
Valour добавляет восемь новых крипто-ETP, включая Canton, Morpho и Raydium
Отчет Chainalysis: Почему Западная Европа устояла на фоне глобального охлаждения крипторынка?
Токенизированное золото теперь может обеспечивать кредит на Coinbase. Цены обновляются по выходным
Raycash запустил основную сеть Ethereum, предлагая функции платежей и доходов с использованием конфиденциальной стабильной валюты
Свежие статьи




Свежие листинги на WEEX


